Consórcio estratégico
Os bancos lucram com os seus juros. Quem constrói patrimônio usa o consórcio.
Eu monto a estratégia de consórcio certa para o seu objetivo e acompanho você até a contemplação.
Consultoria gratuita de 30 minutos, sem compromisso. A contemplação ocorre por sorteio ou lance, sem data garantida.
+5anos no mercado de consórcio
+300clientes atendidos
+R$ 50 milhõesem cotas de consórcio vendidas
Dezenasde clientes contemplados
Administradoras parceiras: Porto Seguro, Banco RCI, Canopus.
O custo invisível
No financiamento, você compra um imóvel e paga mais de dois.
Exemplo ilustrativo com as premissas do simulador desta página. O financiamento entrega o bem na hora; o consórcio, só após a contemplação (sorteio ou lance, sem data garantida). Valores reais dependem da administradora.
Quero fugir dos jurosA virada
Consórcio não é para quem tem pressa. É para quem tem estratégia.
Quem entra no consórcio esperando ser sorteado no primeiro mês se frustra. Quem entra com plano usa o tempo a favor: escolhe o grupo certo, calcula o lance e acompanha cada assembleia.
É isso que eu faço por você. O tempo passa de qualquer jeito; a diferença é ele passar construindo patrimônio.
Estratégias
6 formas de multiplicar patrimônio com consórcio
Imóvel que se paga
Use a carta para comprar um imóvel e deixe o aluguel pagar as parcelas. O imóvel vira renda, não só custo.
Lance planejado
Lance livre, fixo ou embutido, definido com antecedência. Não é palpite: é número calculado para o seu grupo.
Escada patrimonial
Várias cotas escalonadas, contempladas ao longo dos anos. Cada conquista financia a próxima.
Carta como ativo
Uma carta contemplada pode ser negociada, conforme as regras da administradora. É uma opção a mais, não uma promessa de ganho.
Crédito que acompanha o mercado
A carta é corrigida pelo índice previsto em contrato, e o seu poder de compra caminha junto com o preço do bem.
Frota e máquinas sem descapitalizar
Para empresas: renove veículos e equipamentos sem tirar capital de giro nem pagar juros de financiamento.
Simulador
Quanto patrimônio você constrói nos próximos anos?
Escolha o tipo de bem, o valor da carta e o prazo. Veja a parcela estimada e a diferença para um financiamento. Quando quiser os números fechados, é só chamar.
- Custo total no consórcio
- R$ 590.000
- Financiamento equivalente (estimativa)
- R$ 1.118.853
- Diferença no custo total
- R$ 528.853
Valores ilustrativos, não são oferta. Taxa de administração de 16% e fundo de reserva de 2% sobre o crédito, diluídos no prazo; financiamento estimado a 0,95% ao mês. No financiamento o bem vem na hora; no consórcio, só após a contemplação, por sorteio ou lance, sem data garantida.
Como funciona
Do primeiro oi à chave na mão, em 4 passos
Diagnóstico de 30 minutos
Você conta seu objetivo e eu entendo prazo, renda e perfil. Sem compromisso e sem custo.
Estratégia sob medida
Escolho com você o tipo de carta, o grupo e o plano de lance, comparando as opções das administradoras.
Contratação digital
Você contrata direto com a administradora (Porto Seguro, Banco RCI ou Canopus). Eu cuido da papelada com você.
Acompanhamento até a chave
Acompanho as assembleias, aviso o momento do lance e ajudo no uso da carta quando você for contemplado.
Quem é o Davy
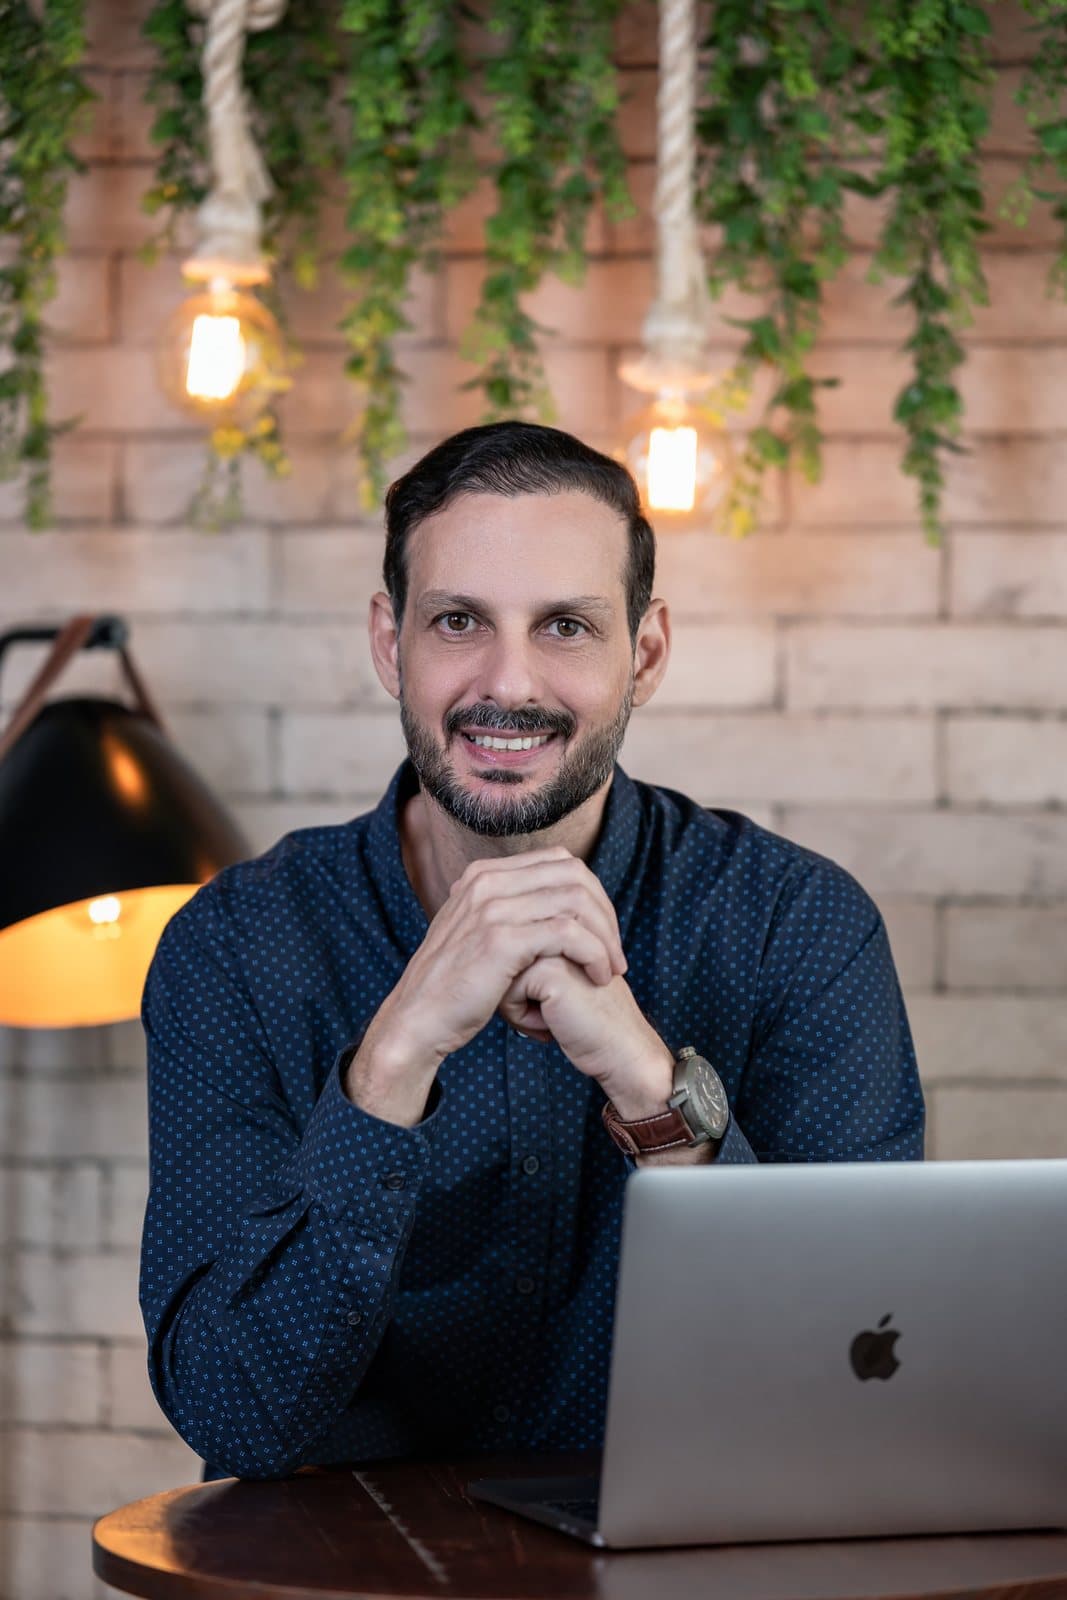
Prazer, Davy Adame.
Sou corretor de seguros (SUSEP 201062718) e há mais de 5 anos ajudo pessoas e empresas a usar o consórcio como ferramenta de patrimônio, e não como sorteio.
Já foram mais de 300 clientes e mais de R$ 50 milhões em cotas de consórcio vendidas, com dezenas de contemplados. Meu trabalho é fazer o seu dinheiro render mais do que os juros do banco cobrariam, e dizer com clareza quando o consórcio não é a melhor saída.
Comparativo
Consórcio estratégico, financiamento ou juntar sozinho?
| Critério | Consórcio estratégico | Financiamento | Juntar sozinho |
|---|---|---|---|
| Juros | Não cobra juros. Cobra taxa de administração e fundo de reserva, diluídos no prazo. | Juros sobre o saldo devedor, durante todo o contrato. | Nenhum, e o dinheiro ainda pode render enquanto você junta. |
| Entrada | Não exige. O lance é opcional e serve para antecipar a contemplação. | Em geral exige entrada. | Você precisa ter o valor total. |
| Quando recebe o bem | Após a contemplação, por sorteio ou lance. Sem data garantida. | Na hora da contratação. | Quando juntar o valor completo. |
| Correção | Carta corrigida por índice previsto em contrato. | Saldo devedor corrigido, e as parcelas pesam por mais tempo. | O preço do bem pode subir mais rápido que o seu dinheiro. |
| Flexibilidade | Pode haver cessão ou desistência, conforme as regras da administradora. | Quitação antecipada possível, conforme o contrato. | Total: o dinheiro é seu. |
Cada opção serve a um perfil. Na consultoria eu mostro com números qual delas faz sentido para você.
Perguntas frequentes
As dúvidas que todo mundo tem antes de entrar
E se eu demorar a ser contemplado?
A contemplação acontece por sorteio ou por lance, sem data garantida. Por isso a estratégia importa: escolho o grupo e o plano de lance que aumentam as suas chances, e as parcelas seguem as mesmas enquanto isso.
Consórcio é um investimento?
Não é uma aplicação financeira. É uma compra planejada: o patrimônio vem do bem que você adquire e da economia de juros, e não de um rendimento prometido.
Posso usar o FGTS?
Em consórcios de imóvel, há situações em que o FGTS pode ser usado, como no lance ou na quitação, conforme as regras do FGTS e da administradora. Vejo o seu caso na consultoria.
Quais são as taxas?
Taxa de administração e fundo de reserva, que entram nas parcelas, mais o seguro previsto no contrato. O consórcio não cobra juros, mas não é sem custo. O simulador mostra as premissas de cada tipo de carta.
Quem fiscaliza o consórcio?
O Banco Central, pela Lei 11.795/2008. As administradoras com as quais trabalho são Porto Seguro, Banco RCI e Canopus.
Posso desistir ou vender a minha cota?
Pode haver desistência ou cessão da cota, conforme as regras do contrato e da administradora, inclusive sobre prazos de devolução. Explico cada regra antes de você assinar.
Quanto custa falar com você?
Nada. A consultoria é gratuita. Sou corretor de seguros com registro na SUSEP e trabalho com as administradoras parceiras, sem cobrar nada a mais de você pela consultoria.
Consultoria gratuita
Seu próximo patrimônio começa com uma conversa de 30 minutos.
Se consórcio não for a melhor saída para você, eu digo isso na primeira conversa. Sem pressão e sem compromisso.
Atendo de segunda a sexta, em horário comercial, com agenda marcada. Escolha o dia e o horário ao lado.
Prefiro falar agora no WhatsApp